
शक्ति र आडम्बरको होइन असल राजनीति आवश्यक
- कार्तिक २, २०८३

हलको अनुसन्धानले मानिसहरूले आज गर्ने उपभोगसम्बन्धी निर्णय भविष्यमा हुने आम्दानीप्रतिको अपेक्षाबाट प्रभावित हुने देखाउँछ भने उडफोर्डको अनुसन्धानले भविष्यको ब्याजदर र मौद्रिक नीतिबारे मानिसहरूको अपेक्षाले वर्तमान आर्थिक निर्णयमा महत्वपूर्ण भूमिका खेल्ने स्पष्ट पार्छ ।
अर्थतन्त्रको अध्ययन गर्दा हामी प्रायः ब्याजदर, आम्दानी, रोजगारी, मूल्यवृद्धि र उत्पादनजस्ता सूचकहरूमा ध्यान दिन्छौँ । तर, मानिसहरूले भविष्यमा के होला भनेर कस्तो अपेक्षा गरेका छन् भन्ने कुराले पनि उनीहरूको वर्तमान आर्थिक निर्णयमा महत्वपूर्ण भूमिका खेल्छ ।
उदाहरणका लागि, बैङ्कको ब्याजदर घट्यो भने सामान्यतया ऋण लिन सस्तो हुन्छ । त्यसैले, व्यवसायीहरूले ऋण लिएर उद्योग खोल्ने, होटल विस्तार गर्ने वा नयाँ व्यवसायमा लगानी गर्ने अपेक्षा गर्छन् । तर, भविष्यमा बजारमा ग्राहक पाइन्छन् कि पाइँदैनन्, नाफा हुन्छ कि हुँदैन र आर्थिक तथा राजनीतिक अवस्था कस्तो रहन्छ भन्नेबारे विश्वास कमजोर छ भने सस्तो ऋण उपलब्ध हुँदा पनि उनीहरू लगानी गर्न हिच्किचाउन सक्छन् ।
नेपालको वर्तमान अवस्थालाई बुझ्न यो विचार उपयोगी छ । विश्व बैङ्कको सन् २०२६ को नेपाल विकाससम्बन्धी प्रतिवेदनले ऐतिहासिक रूपमा कम ब्याजदर र पर्याप्त तरलता हुँदाहुँदै पनि निजी क्षेत्रको कर्जा विस्तार कमजोर रहेको उल्लेख गरेको छ । यसले घरेलु मागको कमजोरी पनि देखाउँछ । यसबाट एउटा महत्वपूर्ण प्रश्न उठ्छ : अर्थतन्त्रमा पैसा उपलब्ध हुनु मात्र पर्याप्त हो कि मानिसहरूमा भविष्यप्रति विश्वास हुनु पनि आवश्यक छ ?
नोबेल पुरस्कार प्राप्त अर्थशास्त्रीहरूको योगदान
यस विषयलाई बुझ्नको लागि यस वर्षको नोबेल पुरस्कार पाउने दुई महत्वपूर्ण आर्थिक सिद्धान्तले योगदान गरेका छन् ।
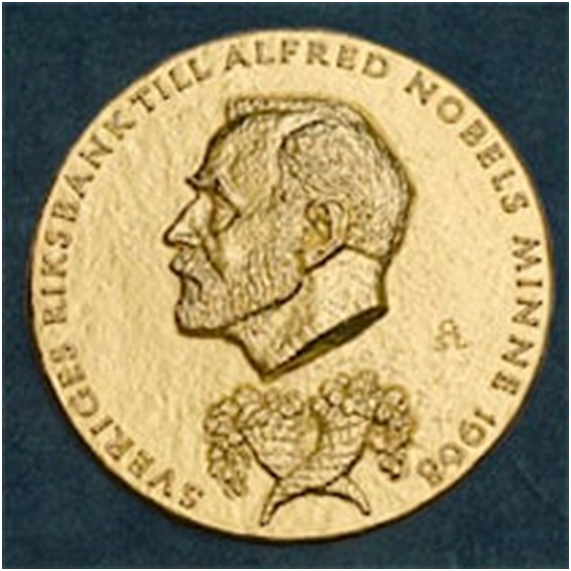
सन् २०२६ मा अर्थशास्त्रतर्फको नोबेल पुरस्कार Robert E. Hall/Michael Woodford लाई समष्टिगत आर्थिक स्थिरता कायम गर्ने विषयमा गरेको योगदानका लागि प्रदान गरियो । हलको अनुसन्धानले मानिसहरूले आज गर्ने उपभोगसम्बन्धी निर्णय भविष्यमा हुने आम्दानीप्रतिको अपेक्षाबाट प्रभावित हुने देखाउँछ भने उडफोर्डको अनुसन्धानले भविष्यको ब्याजदर र मौद्रिक नीतिबारे मानिसहरूको अपेक्षाले वर्तमान आर्थिक निर्णयमा महत्वपूर्ण भूमिका खेल्ने स्पष्ट पार्छ । यी विचारलाई नेपालको वर्तमान आर्थिक अवस्थासँग जोडेर हेर्दा, ब्याजदर कम हुँदैमा निजी क्षेत्रको लगानी र कर्जा माग बढिहाल्छ भन्ने हुँदैन । यदि व्यवसायीहरूले भविष्यमा बजारको माग कमजोर हुने वा नाफा कम हुने अपेक्षा गरेका छन् भने सस्तो ब्याजदर हुँदाहुँदै पनि उनीहरू ऋण लिएर लगानी गर्न हिच्किचाउन सक्छन् । यसले अर्थतन्त्रमा भविष्यप्रतिको अपेक्षा र विश्वास आर्थिक गतिविधिका महत्वपूर्ण चालक हुन् भन्ने देखाउँछ ।
यसबाट एउटा महत्वपूर्ण आर्थिक पाठ सिक्न सकिन्छ – मानिसहरूले आज के गर्छन् भन्ने कुरा उनीहरूको वर्तमान अवस्थाले मात्र होइन, भविष्यमा के होला भन्ने अपेक्षाले पनि निर्धारण गर्छ । नेपालको वर्तमान अवस्थालाई हेरौँ । बैङ्कको ब्याजदर घटेको छ र बैङ्कहरूमा लगानीयोग्य रकम पर्याप्त छ । सामान्यतया यस्तो अवस्थामा निजी लगानी बढ्नुपर्ने हो । तर, कर्जाको माग अपेक्षाअनुसार बढ्न सकेको छैन । यसको एउटा सम्भावित कारण व्यवसायीहरूमा भविष्यको माग, नाफा र लगानीको प्रतिफलबारे रहेको अनिश्चितता हुन सक्छ । यसैले, नेपालको अर्थतन्त्र बुझ्न ब्याजदर र तरलताको उपलब्धता मात्र होइन, लगानीकर्ता र उपभोक्ताको भविष्यप्रतिको अपेक्षा तथा विश्वासलाई पनि अध्ययन गर्नु आवश्यक छ ।
आशावादी र निराशावादी अपेक्षाले अर्थतन्त्रमा पार्ने प्रभाव
आशावादी अपेक्षा (Optimistic Expectations) भन्नाले भविष्यमा आम्दानी, रोजगारी, बिक्री वा नाफा राम्रो हुने विश्वास गर्नु हो । मानौँ, पोखराका एक होटल व्यवसायीलाई आगामी वर्ष पर्यटकको सङ्ख्या बढ्ने विश्वास छ । उनी बैङ्कबाट ऋण लिएर नयाँ कोठा थप्न सक्छन् । त्यसबाट निर्माण क्षेत्रमा रोजगारी सिर्जना हुन सक्छ, होटलमा कामदार थपिन सक्छन् र स्थानीय किसानले होटललाई बढी तरकारी तथा खाद्यान्न बेच्न सक्छन् । यसरी एउटा व्यवसायीको भविष्यप्रतिको विश्वासले अन्य आर्थिक गतिविधिलाई पनि प्रोत्साहित गर्न सक्छ । यसको विपरीत, निराशावादी अपेक्षा (Pessimistic
Expectations) भन्नाले भविष्यमा आम्दानी, बिक्री वा नाफा घट्न सक्ने डर हुनु हो । यदि त्यही होटल व्यवसायीलाई पर्यटक नआउने र ऋण तिर्न कठिन हुने डर भयो भने उनले होटल विस्तार गर्ने योजना स्थगित गर्न सक्छन् । बैङ्कले सस्तो ब्याजदरमा ऋण दिन तयार भए पनि उनी ऋण लिन इच्छुक नहुन सक्छन् । यही कुरा हजारौँ व्यवसायीले एकैपटक गरे भने निजी लगानी, रोजगारी र आर्थिक गतिविधि कमजोर हुन सक्छन् ।
नेपालको वर्तमान अवस्था : ब्याजदर कम छ, तर कर्जा माग किन कमजोर छ ?
नेपालको सन्दर्भमा यो सिद्धान्त अझ स्पष्ट हुन्छ । सामान्यतया ब्याजदर घटेपछि ऋण लिन सस्तो हुन्छ र लगानी बढ्ने अपेक्षा गरिन्छ । तर, सन् २०२६ का प्रतिवेदनहरूले नेपालमा कम ब्याजदर र पर्याप्त बैङ्किङ तरलता हुँदाहुँदै पनि निजी क्षेत्रको कर्जा विस्तार कमजोर रहेको देखाएका छन् ।
यसलाई एउटा उदाहरणबाट बुझौँ । मानौँ, काठमाडौँका एक व्यवसायीसँग रु. २ करोड लगानी गरेर नयाँ उद्योग खोल्ने योजना छ । पहिले बैङ्कको ब्याजदर उच्च हुँदा ऋण लिन महँगो पथ्र्यो । अहिले ब्याजदर घटेको छ, त्यसैले ऋण लिने लागत कम भएको छ ।
तर, व्यवसायीले निम्न प्रश्नहरूमा चिन्ता गर्न सक्छ :
– उद्योगले उत्पादन गरेका सामान किन्ने ग्राहक पर्याप्त होला ?
– भविष्यमा बिक्री र नाफा बढ्ला कि घट्ला ?
– नीतिगत अनिश्चितता वा प्रशासनिक अवरोधले व्यवसाय सञ्चालनमा समस्या उत्पन्न गर्ला ?
– ऋण लिएपछि अपेक्षित आम्दानी भएन भने किस्ता कसरी तिर्ने ?
यदि यी प्रश्नहरूको सन्तोषजनक उत्तर भेटिएन भने व्यवसायीले लगानी नगर्ने निर्णय गर्न सक्छन् । यसबाट स्पष्ट हुन्छ कि लगानीको निर्णय ब्याजदरले मात्र होइन, भविष्यमा प्रतिफल प्राप्त हुने अपेक्षाले पनि निर्धारण गर्छ ।
यद्यपि, कमजोर कर्जा मागलाई निराशावादी अपेक्षाको प्रत्यक्ष प्रमाण मान्नु हुँदैन । बजारको कमजोर माग, लगानीयोग्य परियोजनाको कमी, पुरानो ऋणको भार, व्यवसाय सञ्चालनका अवरोध र बैङ्कहरूको कर्जा मूल्याङ्कनले पनि भूमिका खेल्न सक्छन् । त्यसैले, नेपालको अवस्थालाई भविष्यप्रतिको कमजोर विश्वासको सम्भावित सङ्केतका रूपमा बुझ्नु उचित हुन्छ ।
सरकारले के गर्नुपर्छ ?
यदि समस्या केवल उच्च ब्याजदर हो भने ब्याजदर घटाउनु प्रभावकारी उपाय हुन सक्छ । तर, ब्याजदर घटिसक्दा पनि लगानी बढेन भने सरकारले र नेपाल राष्ट्र बैङ्कले समस्याका अन्य कारण पनि पहिचान गर्नुपर्छ ।
सरकारले नीतिगत स्थिरता कायम गर्ने, सार्वजनिक आयोजनाहरू समयमै सम्पन्न गर्ने, व्यवसाय सञ्चालनका अवरोध घटाउने र लगानीका अवसर विस्तार गर्ने प्रयास गर्नुपर्छ । सरकारको घोषणा र वास्तविक कार्यान्वयनबिच ठुलो अन्तर भयो भने लगानीकर्ताको विश्वास कमजोर हुन सक्छ । यसको विपरीत, स्पष्ट नीति र प्रभावकारी कार्यान्वयनले भविष्यप्रतिको अनिश्चितता घटाउन मद्दत गर्न सक्छ । तर, मानिसहरूको विश्वास बढाउने उद्देश्यले मात्र खर्च वा ऋणलाई कृत्रिम रूपमा बढाउनु उचित हुँदैन । लगानी उत्पादनशील, दिगो र आर्थिक अवस्था अनुकूल हुनु आवश्यक छ ।
सारमा भन्नुपर्दा नोबेल पुरस्कार प्राप्त अर्थशास्त्रीहरूको योगदानले आर्थिक निर्णय बुझ्दा वर्तमानको अवस्थामात्र हेरेर पुग्दैन भन्ने कुरा स्पष्ट पार्छ । मानिसहरूले भविष्यप्रति कस्तो अपेक्षा गरेका छन् भन्ने कुराले पनि उनीहरूको उपभोग, बचत र लगानीलाई प्रभावित गर्छ । नेपालको प्रसङ्गमा ब्याजदर कम हुनु र बैङ्कमा पर्याप्त पैसा हुनु सकारात्मक अवस्था हो । तर, व्यवसायीहरूमा भविष्यको माग, नाफा र लगानीको प्रतिफलबारे विश्वास कमजोर छ भने कर्जा माग र लगानी अपेक्षाअनुसार नबढ्न सक्छ ।
Leave a Reply