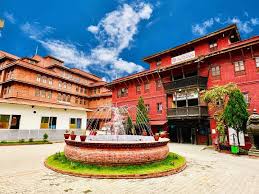
भक्तपुरको ख्वप अस्पतालबाट सिक्नुपर्ने पाठ
- कार्तिक १८, २०८३

नेपाली काङ्ग्रेसका महामन्त्री गगन थापाले गत जेठ १९ मा प्रतिनिधि सभा बैठकमा सरकारले बजेट मार्फत अघि सारेको स्वास्थ्य बीमा कार्यक्रमको आलोचना गरे । स्वास्थ्य बीमालाई व्यावसायिक कम्पनीमार्फत चलाउने योजनामा आपत्ति जनाउँदै उनले सरकारले बीमा कार्यक्रमलाई सामाजिक सुरक्षाका दृष्टिबाट बुझ्न नसकेको टिप्पणी गरे ।
जेठ १५ मा प्रस्तुत आगामी आर्थिक वर्ष २०७८/७९ को बजेटको बुँदा नं. १५१ मा ‘स्वास्थ्य बीमा कार्यक्रमलाई दिगो बनाउन बीमा कम्पनीमार्फत सञ्चालन गर्न आवश्यक तयारी गरिने’ उल्लेख छ । यसले सबै नागरिकसम्म स्वास्थ्य सेवाको पहुँच बनाउने सामाजिक सुरक्षाका रूपमा सञ्चालित स्वास्थ्य बीमालाई व्यावसायिक कार्यक्रममा बदल्न लागिएको आशङ्का बलियो बनाएको छ । खास गरी स्वास्थ्य मन्त्रालयकै उच्च अधिकारीहरूले यस्तो प्रस्ताव आफ्नो मन्त्रालयबाट नगरिएको बताउनुले अर्थ मन्त्रालयमार्फत फेरबदलको प्रयत्न भएको बुझिन्छ । स्वास्थ्य मन्त्रालयका प्रवक्ता डा. सङ्गीता मिश्र भन्छिन्, “बजेटमा स्वास्थ्य बीमालाई कम्पनीमार्फत सञ्चालन गर्ने जुन प्रस्ताव आयो, त्यसबारे मन्त्रालय जानकार छैन ।”
नाफाको ध्येय
सरकारको नयाँ घोषणा स्वास्थ्यको सामाजिक सुरक्षाको कार्यक्रम असफल बनाउँदै व्यावसायिक लाभ लिने कम्पनीलाई सुम्पिने यत्न रहेको जनस्वास्थ्यविद् डा. शरद वन्त बताउँछन् । बजेटले उल्लेख गरे अनुसार कार्यक्रम अघि बढे बीमा कम्पनीले नै प्रिमियम उठाएर स्वास्थ्य बीमा गर्नेछन् । वन्तको बुझाइमा निजी कम्पनीले हुने खानेका लागि धेरै प्रिमियम तिरेर अहिले नै सेवा दिइरहेका छन् । बरु, बोर्डमार्फत सञ्चालित बीमाले सेवा खरिद गर्ने सामथ्र्य नभएको समूहलाई समेटेको छ । “स्वास्थ्य बीमाको परिकल्पना राज्यको मातहत र नागरिकको स्वास्थ्यको अधिकारअन्तर्गत गरिएको हो । नाफा कमाउने कम्पनीमार्फत यसलाई कार्यान्वयन गर्ने बित्तिकै सामाजिक सुरक्षाको पाटो बिर्सिइन्छ र व्यवसाय बन्न जान्छ,” उनी भन्छन् ।
गुणस्तरीय स्वास्थ्य सेवामा सर्वव्यापी पहुँच सुनिश्चित गर्न २०७२ सालदेखि स्वास्थ्य बीमा बोर्डमार्फत यो कार्यक्रम सञ्चालित छ । यसले बीमित बिरामीको स्वास्थ्य खर्च घटाई थप वित्तीय संरक्षण दिन्छ । योगदानमा आधारित यो बीमाको सेवा लिन पाँच जनाको परिवारले सबै सदस्यको गरी वार्षिक रु. तीन हजार ५०० रूपैयाँ तिर्नुपर्छ पाँच जनाभन्दा बढी भए प्रतिसदस्य रु.७०० थप बुझाउनुपर्छ । यस बापत् प्रतिपरिवारले गर्ने वार्षिक रु. एक लाखसम्म (त्यसभन्दा बढी सदस्यको हकमा प्रतिसदस्य योगदानअनुसार रु.२० हजारको दरले कुल रु. दुई लाखसम्म) को उपचार खर्च बीमाले थेगिदिन्छ बीमितले परिचयपत्र पेश गरेपछि तोकिएका संस्थाबाट स्वास्थ्य सेवा पाउँछन् । यसको खर्च बोर्डले बेहोर्छ । अति विपन्न, अति अशक्त अपाङ्गता भएका व्यक्ति, एचआईभी सङ्क्रमित, कुष्ठरोगी, जटिल खालको क्षयरोग भएका परिवार तथा ७० वर्ष पार गरेका ज्येष्ठ नागरिकको पूरै प्रिमियम सरकारले तिरिदिन्छ । स्वास्थ्य स्वयंसेविकाको परिवारको पनि प्रिमियम रकमको ५० प्रतिशत सरकारले दिन्छ ।
बोर्डका कार्यकारी निर्देशक डा. दामोदर बसौला सामाजिक सुरक्षाको उद्देश्यले ल्याइएको बीमा कार्यक्रम कम्पनीमार्फत चलाइए व्यापारमा बदलिने बताउँछन् । “राज्यको दायित्व निजी व्यवसायीले पूरा गर्दैनन् । स्वास्थ्यमा झिटी बेचेर उपचार गर्नुपर्ने विपन्नको पहुँच छन् कमजोर हुन्छ,” उनी भन्छन् ।
‘नेपालमा स्वास्थ्य बीमाको प्रभावकारिता’ विषयमा विद्यावारिधि गरी थाइल्यान्डको स्वास्थ्य क्षेत्रमा आबद्ध गजबहादुर गुरुङ बोर्डमार्फत सञ्चालित कार्यक्रमलाई प्रतिस्थापन गर्नु गलत हुने तर्क गर्छन् । “बीमा कम्पनीमार्फत लैजानेबित्तिकै लक्षित समूह सेवा लिनबाट बिस्तारै वञ्चितीकरणमा पर्न सक्छ,” उनी भन्छन् । गुरुङको मतमा निजी कम्पनीलाई जिम्मा दिने बित्तिकै दीर्घरोगी बिरामी वा ज्येष्ठ नागरिकको लीमा हुने सम्भावना कमजोर हुन्छ । किनकि, ती कम्पनीले जोखिमयुक्त समूहको बीमा रोकिदिन सक्छन् । अर्कातिर, निजी कम्पनीलाई स्वास्थ्य सेवा उपलब्ध गराउने अस्पतालको गुणस्तर र प्रभावकारिताभन्दा भुक्तानी रकमप्रति मात्र चासो हुने गुरुङको बुझाइ छ । अहिले बोर्डले नै अस्पताललाई सेवा प्रवाह बापत रकम तिरिदिने हुँदा उसले सेवा गुणस्तरीय बनाउन दबाब पनि दिन सक्छ । कोभिड–१९ महामारीमा ‘कोडिङ’ बीमा गरेकामध्ये हजारौले अझै रकम नपाउनुले निजी बीमा कम्पनीको विश्वसनीयतामा संशय जन्माएको छ ।
सुस्त प्रगति
आर्थिक वर्ष २०७१/७२ देखि परीक्षणका रूपमा कैलाली, बाग्लुङ र इलामबाट थालिएको स्वास्थ्य बीमा कार्यक्रम अहिले ७७ वटै जिल्लामा पुगिसकेको छ । कार्यक्रममा अहिलेसम्म ५६ लाख २७ हजार जना कुल जनसङ्ख्याको करिब १५ प्रतिशत) मात्रै आबद्ध छन् । तीमध्ये पनि आधा जति सरकारले प्रिमियम रकम तिरिदिने समूहका छन् । बोर्डका अनुसार, देशभरिका ४४८५ स्वास्थ्य संस्थाले कार्यक्रम लागू गरेकामा अधिकांश सरकारी अस्पताल छन् ।
गुणस्तरीय स्वास्थ्य सेवामा सर्वव्यापी पहुँच सुनिश्चित गर्न भनिएको कार्यक्रम आफैमा खास स्थानहरूमा केन्द्रित छ । प्रदेश १ का ३६.५२ प्रतिशत जनता कार्यक्रममा समावेश भए पनि मधेश प्रदेशमा यो दर ५.७५ मात्रै छ । यसले मानव विकास सूचकाङ्कमा पछाडि परेको यो प्रदेशका बहुसङ्ख्यक नागरिकलाई कार्यक्रमले समेट्न नसकेको देखाउँछ । गण्डकीका २७.३५, बागमतीका १७.२६, लुम्बिनीका १६.८४, कर्णालीका १७.४९ तथा सुदूरपश्चिम प्रदेशका १५.३८ प्रतिशत नागरिकले मात्र स्वास्थ्य बीमा गरेका छन् ।
एक पटक स्वास्थ्य बीमा गरेका परिवारले पछि नवीकरण नगर्ने दर पनि उच्च छ । बोर्डका कार्यकारी निर्देशक बसौलाका अनुसार, करीब चौथाइ जति नवीकरणमा आउँदैनन् । कार्यक्रमप्रति आम सर्वसाधारणको निराशाका अनेक कारण छन् । सुरूआतका वर्षमा स्वास्थ्य बीमाको आवश्यकता नपरे उनीहरूलाई प्रिमियम रकम खेर गए जस्तो लाग्छ । बसौला अस्पतालले दिने सेवा कमसल भएर पनि नवीकरण दर घटेको हुन सक्ने ठान्छन् । अर्कातिर, कार्यक्रमबारे धेरै नागरिक जानकार छैनन् । बोर्डसँग आबद्ध अस्पतालहरूको निष्प्रभावी सेवा प्रवाह, औषधि र उपचार सामग्री अभाव तथा झन्झटिलो प्रक्रियाका कारण पनि कार्यक्रमले अपेक्षित गति नलिएको स्वास्थ्य बीमाका जानकार गुरुङ बताउँछन् । बोर्डले कार्यक्रमअन्तर्गत प्राप्ति हुने दर्जनौँ सेवाको मूल्यसँगै सूची तयार गरे पनि ती अधिकांश ग्रामीण क्षेत्रका सरकारी अस्पतालमा उपलब्ध हुँदैनन् । सहरी क्षेत्रका ठूला अस्पतालमा समेत त्यस्ता सेवा र तोकिएका औषधि पाइँदैनन् । यसले कार्यक्रमको विश्वसनीयतामै प्रश्न उठाएको छ ।
सरकारले नै प्रिमियम तिरिदिने भनिएका अति विपन्न परिवारको पहिचान पनि अपेक्षाअनुसार हुन सकेको छैन । अहिले १८.७ प्रतिशत नागरिक गरीबीको रेखामुनि रहेको अनुमान गरिए पनि कुन घरपरिवार अति विपन्न हुन्, भरपर्दो तथ्याङ्क छैन । जम्मा २६ जिल्लाका अति विपन्नको अद्यावधिक नगरिएको तथ्याङ्कका आधारमा सरकारले सूचीमा रहेका परिवारको प्रिमियम तिरिदिए पनि बाँकी जिल्लाका यस्ता परिवार कार्यक्रममा समेटिएका छैनन् ।
प्रभावकारिताको प्रश्न
सरकारी अस्पतालमा गुणस्तरीय स्वास्थ्य उपचारको सुनिश्चय, सहज सेवा प्राप्ति तथा झन्झटरहित प्रक्रिया र प्रभावकारी व्यवस्थापन भए स्वास्थ्य बीमामा नागरिक सहभागिता बढ्ने स्वास्थ्य बीमाका जानकार गुरुङ बताउँछन् । “यसलाई प्रभावकारी बनाउन निजी अस्पताल मार्फत पनि स्वास्थ्य बीमा कार्यान्वयनमा लैजानुपर्छ त्यस्ता संस्थालाई प्रभावकारी सेवा दिन बाध्य बनाउन बोर्डले अनुगमन जारी राख्नुपर्छ,” उनी भन्छन् ।
निजी अस्पताललाई समेट्दा सेवा थप प्रभावकारी हुने सम्भावना रहे पनि त्यसले फर्जी दाबी भुक्तानी बढाउने जोखिमसँगै ल्याउँछ । अहिले नै बोर्डमा फर्जी रकम भुक्तानीको दाबी पर्याप्त आउन थालिसकेको छ जस्तो, आर्थिक वर्ष २०७७/७८ मा २२ लाख २३ हजार आवेदनबाट रु. पाँच अर्ब ११ करोड सात लाख रकमको दाबी परेको थियो । तर, दाबी रकम र बीमितको उपचार खर्चको कागजपत्र भिडाउँदा रु. २८ करोड २१ लाखको फरक देखियो ।
स्वास्थ्य सेवाविज्ञ डा. किरणराज पाण्डे स्वास्थ्य बीमा कार्यक्रमको प्रारूपमै थुप्रै कमजोरी देख्छन् । उनका अनुसार, सर्वसाधारणलाई कुन स्वास्थ्य संस्थामा गएर कसरी उपचार गर्ने भन्ने नै अन्योल छ । “स्वास्थ्य बीमा प्रभावकारी बनाउन सुरूमा स्वास्थ्य सेवाका पूर्वाधार र खाका बनाउनुपर्छ । कर्मचारी, प्राविधिक मात्र होइन, समग्र स्वास्थ्य प्रणालीको ढाँचा बलियो पार्नुपर्छ,” उनी भन्छन् ।
बोर्डका कार्यकारी निर्देशक बसौला भने अहिलेकै स्वरूपमा कार्यक्रमको प्रभावकारी कार्यान्वयनले नागरिकको स्वास्थ्य सेवामा पहुँचको संवैधानिक अधिकार सम्बोधन हुने दाबी गर्छन् । त्यसका लागि बोर्डलाई स्थानीय संरचनासहितको स्वायत्त निकाय बनाइनुपर्ने उनको तर्क छ । गुरुङ पनि बोर्डलाई अर्धस्वायत्त निकाय बनाइँदा सेवाप्रदायकसँग नियमन र मध्यस्थता गर्ने सामथ्र्य बढ्ने तर्क गर्छन् । अहिले बोर्ड अधिकांश स्वास्थ्य मन्त्रालयअन्तर्गत काजमा गएका कर्मचारी र अस्थायी दरबन्दीले चलिरहेको छ । “दैनिक दाबी भुक्तानी आउने २५ हजार जति केसलाई २० कर्मचारीले हेर्नुपर्ने बाध्यता छ । जबकि, उनीहरूको क्षमता सात–आठ हजार दाबी मात्र हेर्ने हो,” उनी भन्छन् । स्वास्थ्य बीमामा जोडिएका अस्पतालले बोर्डले भुक्तानीको रकम दिन ढिलाइ गरेको गुनासो गर्छन् । तर, बोर्डका कार्यकारी निर्देशक बसौला गत आर्थिक वर्षको सबै र २०७८ कार्तिकसम्मको पनि अधिकांश भुक्तानी भइसकेको बताउँछन् ।
बीमा कार्यक्रमको दिगोपनबारे पनि प्रश्न उठ्ने गरेको छ । कार्यक्रम चलाउन सरकारले हरेक वर्ष बजेट छुट्याउँछ । आगामी आव २०७९/८० का लागि सात अर्ब ५० करोड रूपैयाँ विनियोजन गरिएको छ । गुरुङ थाइल्यान्डको उदाहरण दिँदै कार्यक्रमको दिगोपनका लागि प्रिमियम तिर्ने बीमितको सङ्ख्या बढाउनुपर्ने बताउँछन् । उनका अनुसार, सबै नागरिकलाई कार्यक्रममा समेटी व्यवस्थापन सुधारिए यो स्वास्थ्य प्रणालीकै सुधारमा ठूलो कार्यक्रम सावित हुन सक्छ । उनी भन्छन्, “औपचारिक क्षेत्रका सबै नागरिकलाई आबद्ध गरिँदा उठ्ने रकमले अनौपचारिक क्षेत्रका कामदारलाई प्रिमियम तिर्न पुग्छ । सहभागिता वृद्धिसँगै सुविधा थैली पनि बढाउन सकिने भएकाले भविष्यमा ठूला रोगहरूको उपचार समेत यही कार्यक्रमबाट हुन सक्छ ।”
जनस्वास्थ्यविद् वन्त चाहिँ अहिले सबैखाले परिवारलाई रु. तीन हजार ५०० को प्रिमियम तोकिएकामा यो रकम आर्थिक सामथ्र्यका आधारमा तोकिनुपर्ने तर्क गर्छन् । “अर्बपति र सामान्य परिवार दुवैले बराबर प्रिमियम तिर्नु सही होइन, बढी कमाउनेलाई अनिवार्यरूपमा कार्यक्रममा आबद्ध गरी ऊसँग बढी रकम उठाउनुपर्छ,” उनी भन्छन् । वन्तका मतमा अहिलेको रु. एक लाखको सेवा थैलीले परिवारको स्वास्थ्य उपचारको आवश्यकता सम्बोधन नगर्ने भएकाले यसलाई चार–पाँच गुणासम्म बढाउनुपर्छ । “जटिल र धेरै खर्च हुने रोगमा समेत राज्य र बिरामी दुवैले निश्चित रकम योगदान गर्ने गरी कार्यक्रम विस्तार गर्न आवश्यक छ,” उनी भन्छन् ।
बोर्डका कार्यकारी निर्देशक बसौला कार्यक्रम दिगो बनाउन सरकारले धेरै प्रिमियम रकम तिर्न सक्नेसहित सबैलाई समेट्ने बाध्यकारी नीति लिनुपर्ने बताउँछन् । स्वास्थ्य बीमा ऐन, २०७४ अन्तर्गत जारी स्वास्थ्य बीमा नियमावली, २०७५ ले सङ्गठित क्षेत्रका सबै नागरिक कार्यक्रममा आम्दानीको एक प्रतिशत प्रिमियम तिरेर आबद्ध हुनुपर्ने व्यवस्था गरे पनि कार्यान्वयनमा आएको छैन । “कार्यक्रमको उद्देश्य नै सक्नेसँग धेरै रकम उठाएर नसक्नेको प्रिमियम तिरिदिने हो । तब सुविधाको थैली पनि बढाउँदै लैजान सकिन्छ,” उनी भन्छन् ।
–हिमाल, असार २०७८ बाट
Leave a Reply